 Для новостроек, для более современных домов и более престижных районов - цена больше, но это не так важно.
Если покупать квартиру в ипотеку
У нас есть первоначальный взнос в размере 20% от стоимости квартиры (1.300.000 рублей) Оставшиеся деньги (5.200.000р) будем брать в Сбербанке на стандартных условиях.| срок кредита | ставка | сумма ежемесячного платежа | переплата |
| 5 лет | 13.5% | 120.000 р. | 2.000.000 р. |
| 10 лет | 13.5% | 79.200 р. | 4.300.000 р. |
| 15 лет | 13.75% | 68.400 р. | 7.110.000 р. |
| 20 лет | 13.5% | 64.700 р. | 10.100.000 р. |
Если брать ипотеку на длительный срок, то сумма переплаты будет больше, чем стоимость квартиры.
Через 20 лет вы выплатите банку 15.500.000 рублей и при этом у вас "на руках" будет квартира в доме, которыйПОСТАРЕЛ на 20 лет.Аргументы "это же актив!", "стоимость квартир только растет" не очень убедительны. Активом кваритра становится только тогда, когда она приносит доход и вы в ней не живете. Если в квартире жить, рост ее стоимости не имеет значения! Через 20 лет подорожает не только эта квартира, но и любая другая которую вы захотите купить в замен этой старой. Ну и не факт, что цены на недвижимость в Москве и в России будут растит бесконечно… Если же брать ипотеку на меньший срок, то выплаты очень большие.
Покупать недвижимость и в ипотеку на длительный срок могут только богатые люди.
Если откладывать деньги
Предположим, что ваша зарплата позволяет вам тарить на ипотеку 68.400р в течение 15 лет. А что если не брать ипотеку и использовать эти деньги по другому? За 35.000р. можно снимать квартиру в этом же районе с более хорошими параметрами - общая площадь 40.0м2, жилая площадь 20, кухня 10м2. При смене места работы, появлении плохих соседей, устаревании дома - мы всегда можем снять другую квартиру. Мы можем уехать жить чуть дальше от метро и за эти деньгиснять 2-ку! Оставшиеся 33.400р будем откладывать на счет в банке под 7% годовых с ежемесячной капитализацией процентов. (Вклад "Пополняй" Сбербанка, "Активный" ВТБ24). Какую же сумму мы накопим? В случае если у нас нет первоначального капитала.| срок накоплений | накопленная сумма |
| 5 лет | 2 405 409 руб. |
| 10 лет | 5 767 969 руб. |
| 15 лет | 10 534 733 руб. |
 Если у нас есть сумма (1.300.000 на первоначальный взнос в случае ипотеки), то эту сумму тоже кладем на счет:
| срок накоплений | накопленная сумма |
| 5 лет | 4 200 941 руб. |
| 10 лет | 8 313 314 руб. |
| 15 лет | 14 143 014 руб. |
| срок | ипотека | снимать и копить |
| 5 лет |
Каждый месяц тратим 120.000 р. В итоге: своя квартира на которую потрачено 8.500.000 р. |
Каждый месяц тратим 68.400 р. Сумма на счете: 4 200 941 руб. |
| 10 лет |
Каждый месяц тратим 79.200 р. В итоге: своя квартира на которую потрачено 10.800.000 р. |
Каждый месяц тратим 68.400 р. Сумма на счете: 8 313 314 руб. |
| 15 лет |
Каждый месяц тратим 68.400 р. В итоге: своя квартира на которую потрачено 13.610.000 р. |
Каждый месяц тратим 68.400 р. Сумма на счете: 14 143 014 руб. |
Основные плюсы ипотеки
+ Вы живете в своей квартире! + Вас утешает мысль, что ваша квартира дорожает и вы сделали выгодную покупку.Минусы ипотеки
- Вы все еще живете в этой квартире. Прошло 15 лет и дом постарел. В квартире давно пора делать ремонт. - Квартира мала, но продать ее до выплаты долга сложновато! - Вы переплатили кучу денег банку, больше чем ваша квартира реально стоит. Ваша квартира подорожала, но вам это все равно - если вы ее продадите, то и покупать будете другую такую же дорогую.Основные плюсы накопления денег
+ Вы живете там где вам удобно на данный момент. + У вас копится сумма, которую вы можете потратить на покупку квартиры не в ипоткеу. + Вы живете в квартире более лучшей, чем если бы брали ее в ипоткеу. Минусы - Трудно менять место жительство в случае проблем с арендодателями. (Дети, школа, привычки). - Психологически некомфортно жить в чужой квартире. - Приходится оформлять различные документы по месту постоянной прописки. - Очень трудно дисциплинировать себя и регулярно откладывать деньги. - Часть ваших денег "съедается" инфляцией.Брать ипотеку или копить?
Мы рассмотрели достаточно статичную картину. В раельности меняются зарплаты, процентные ставки, цены. Но цены на квартиры могут не только увеличиваться, но и падать. Если у вас есть деньги на большой первоначальный взнос и возможность выплатить ипотеку быстро - нужно покупать квартиру и "вить свое гнездо". Если вы воспринмаете ипотеку как "пожизненную кабалу", то и не нужно в нее влазить! Посмотрите трезво на свои возможности и лучше живете более комфортно, чтобы купить квартиру потом. Если вы понимаете, что не сможете себя дисциплинировать и регулярно откладывать деньги, то берите ипотечный кредит! Банк заставит вас переплатить, но у вас будет своя квартира.Самое главное!
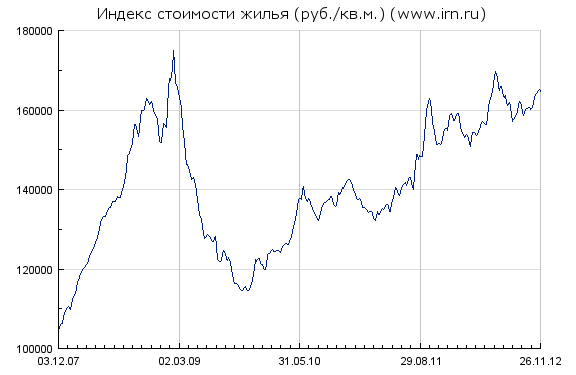
Квартира в которой вы живете - НЕ АКТИВ! От того, что она дорожает вам ни тепло, ни холодно! Если вы ее продадите, то вам будет негде жить и вам придется покупать другую ДОРОГУЮ квартиру. Динамика изменения стоимости квадратного метра в Москве за последние 5 лет по данным irn.ru